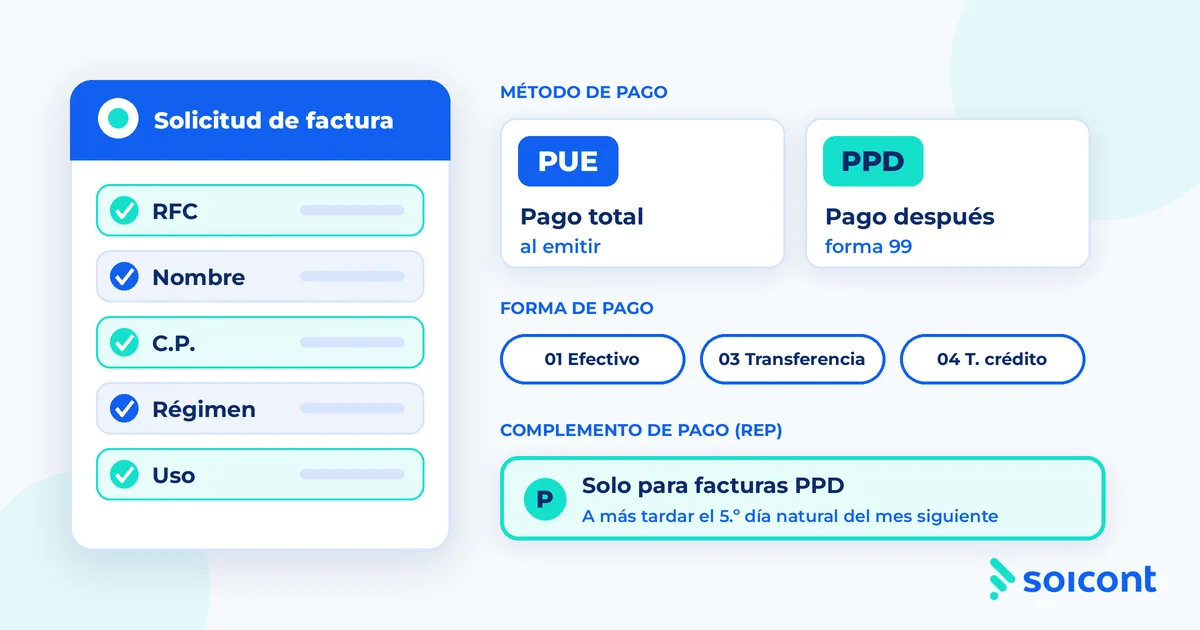
Pedir una factura parece sencillo hasta que el sistema te rechaza el timbrado, el cliente no sabe qué dato dar o no tienes claro si la factura lleva «PUE», «PPD» o un «complemento de pago». Esta guía te explica, paso a paso, qué necesitas para solicitar un CFDI 4.0 y cómo se llenan los campos de pago.
Es la segunda entrega de una serie de cuatro guías para principiantes. En la primera vimos qué es un CFDI y los tipos de comprobante; en las siguientes veremos la cancelación y los casos especiales.
Esta guía es informativa. Para decisiones fiscales concretas, consulta con tu contador.
Qué datos necesitas para facturar
Según el SAT, para que te emitan una factura quien la solicita (el receptor) da cinco datos:
- RFC.
- Nombre o razón social, tal como está registrado ante el SAT.
- Código postal del domicilio fiscal.
- Régimen fiscal.
- Uso del comprobante (la clave de Uso de CFDI que le darás a la factura, por ejemplo G03).
Los cuatro primeros deben coincidir con lo que el SAT tiene registrado; si alguno no coincide, el CFDI 4.0 se rechaza al timbrar. Por eso, si tienes dudas con el código postal o el régimen, confirma con tu cliente su código postal y régimen tal como aparecen en el SAT.
Si eres tú quien emite, estos son los datos que debes pedir. Si eres quien solicita, ten estos cinco datos a la mano antes de pedir la factura. El Uso de CFDI lo elige quien recibe; lo vimos en la primera entrega.
¿Hay que presentar la Constancia de Situación Fiscal?
No. El SAT incluye entre las prácticas indebidas al emitir facturas "condicionar la expedición de CFDI a la exhibición de la Cédula de Identificación Fiscal o Constancia de Situación Fiscal". También señala como práctica indebida exigir datos distintos a los que se listan arriba, y aclara que quien solicita la factura solo debe proporcionar su información de forma verbal.
Dos precisiones útiles:
- Quien emite puede pedir los datos, pero no exigir un documento específico ni datos adicionales para facturar.
- Si tú eres quien solicita la factura y quieres tener tus datos a la mano, el SAT indica que puedes consultarlos en tu Constancia de Situación Fiscal, disponible en sat.gob.mx. Es para tu consulta: nadie debe condicionarte la factura a que la presentes.
Cosas que el SAT considera prácticas indebidas
El SAT publica una lista de prácticas indebidas al solicitar facturas. Entre ellas:
- Negar la factura porque no se pidió en el momento de la compra.
- Negarla porque el pago fue en efectivo.
- No emitir factura por un anticipo.
- Registrar una forma de pago distinta a la que realmente se recibió, o una que todavía no se ha pagado.
Si te encuentras con alguna, el SAT tiene un canal de denuncias. Consulta los detalles en su portal.
PUE o PPD: el método de pago
El método de pago responde a una pregunta: ¿cuándo se paga la factura?
| PUE | PPD | |
|---|---|---|
| Significa | Pago en una sola exhibición | Pago en parcialidades o diferido |
| Cuándo se usa | El pago total se recibe al emitir la factura | El pago no se recibe completo al emitir: se pagará después, en un solo pago o en varios |
| Forma de pago que lleva | La clave de la forma con la que se pagó | 99 – Por definir |
| ¿Lleva REP? | No | Sí, para los pagos que recibas |
Un caso que confunde: el SAT indica que si pactas o estimas recibir el monto total a más tardar el último día del mes en que expediste la factura, puedes usar PUE. Pero si el pago no llega en ese mes, la factura se debe cancelar y volver a emitir como PPD. Los motivos y plazos de cancelación los veremos en una próxima guía de la serie.
Forma de pago: cómo se liquidó
La forma de pago responde a otra pregunta: ¿con qué se pagó? Se captura con una clave del catálogo c_FormaPago del SAT. Algunas de las más usadas:
| Clave | Forma de pago |
|---|---|
| 01 | Efectivo |
| 02 | Cheque nominativo |
| 03 | Transferencia electrónica de fondos |
| 04 | Tarjeta de crédito |
| 28 | Tarjeta de débito |
| 99 | Por definir |
Reglas básicas que da el SAT:
- Si recibiste el pago completo al emitir (PUE), registra la clave de la forma en que te pagaron. No puedes usar 99 ni la clave 30 (aplicación de anticipos, que solo es para facturas de egreso).
- Si no recibiste el pago completo al emitir (PPD), la forma de pago es 99 – Por definir.
- Si el cliente pagó con más de una forma, se registra la de la mayor parte del pago.
- En una factura de ingreso, el método y la forma de pago son obligatorios; el PAC rechaza el timbrado si faltan.
- Debe reflejar lo que realmente recibiste. Registrar una forma de pago distinta a la recibida está en la lista de prácticas indebidas.
El CFDI de tipo Pago (el REP) no lleva método ni forma de pago a nivel comprobante: ahí la forma real se registra en cada pago del complemento.
El REP: cuándo se emite y en qué plazo
El REP (Recibo Electrónico de Pago o complemento de recepción de pagos) es un CFDI de tipo Pago que documenta cada pago que recibes de una factura PPD. Usa la clave de Uso CP01.
- Cuándo se emite: cuando emitiste una factura de ingreso con método PPD y recibes el pago, total o parcial.
- Plazo: a más tardar el quinto día natural del mes inmediato siguiente al que corresponda el pago recibido (regla 2.7.1.32 de la Resolución Miscelánea Fiscal, vigente en la RMF 2026). Ejemplo: si te pagan el 20 de octubre, el REP se emite a más tardar el 5 de noviembre.
- Uno o varios pagos: la misma regla permite emitir un REP por cada pago recibido, o uno solo que ampare todos los pagos recibidos en un mes, siempre que sean del mismo receptor.
- Cuándo no se emite: una factura PUE ya está pagada, así que no se relaciona con un REP. El SAT indica que el REP solo se relaciona con facturas PPD para que no se dupliquen ingresos.
Para llenar un REP con parcialidades y saldos, consulta con tu contador y revisa la guía de llenado del SAT.
Errores comunes al pedir y emitir una factura
- Pedir un documento en lugar de los datos. El SAT considera práctica indebida condicionar la factura a la Constancia; basta con los datos.
- Dar un código postal o régimen que ya cambió. Confirma con tu cliente su código postal y régimen tal como aparecen en el SAT.
- Usar PUE cuando el pago llegará después del mes. Si no se paga en el mes, hay que cancelar y reexpedir como PPD.
- Poner una forma de pago que todavía no se recibió. En PPD va 99.
- Olvidar el REP. Los pagos de una factura PPD deben quedar amparados por un REP dentro del plazo.
- Pedir el Uso de CFDI después de timbrar. Confírmalo antes; cambiarlo implica cancelar y reexpedir.
Cómo te ayuda Soicont
Con Soicont puedes emitir facturas CFDI 4.0 y complementos de pago (CFDI de Pago 2.0), donde registras pagos en parcialidades y la forma de pago real (efectivo, transferencia, cheque, tarjeta, entre otras). Si necesitas corregir un importe, también puedes emitir notas de crédito. Tus folios no caducan, y si el PAC rechaza un comprobante, en la base de conocimiento puedes consultar qué significa el código de error.
¿Listo para emitir tus facturas? Regístrate en Soicont.
Preguntas frecuentes
¿Qué datos necesito para pedir una factura? RFC, nombre o razón social, código postal del domicilio fiscal, régimen fiscal y el uso que le darás a la factura.
¿Me pueden exigir la Constancia de Situación Fiscal? No. El SAT considera práctica indebida condicionar la expedición de la factura a que presentes la Constancia. Basta con dar los datos que se listan arriba, incluso de forma verbal.
¿Cuál es la diferencia entre método de pago y forma de pago? El método de pago dice cuándo se paga (PUE o PPD). La forma de pago dice con qué se paga (efectivo, transferencia, tarjeta…).
¿Qué forma de pago lleva una factura PPD? 99, «Por definir». La forma real se registra después, en el REP.
¿Una factura PUE necesita complemento de pago? No. El REP solo se relaciona con facturas PPD.
¿Cuál es el plazo para emitir el REP? A más tardar el quinto día natural del mes inmediato siguiente al que corresponda el pago recibido.
¿Un solo REP puede amparar varios pagos? Sí. La regla 2.7.1.32 de la RMF permite emitir un REP por cada pago o uno por todos los pagos recibidos en un mes, siempre que sean del mismo receptor.
¿Qué pasa si pacté PUE pero el cliente no pagó en el mes? Según el SAT, se debe cancelar la factura y emitirla de nuevo como PPD.
Datos de referencia: página «Consideraciones» del minisitio de Factura del SAT, documento del SAT «Prácticas indebidas en la emisión de facturas», regla 2.7.1.32 de la Resolución Miscelánea Fiscal para 2026, Anexo 20 (guía de llenado y catálogo c_FormaPago) e infografías del SAT sobre forma de pago vs. método de pago y complemento de recepción de pagos. Verifica siempre la versión vigente en el portal del SAT y, ante dudas fiscales, consulta con tu contador.