Si acabas de empezar a facturar, o te piden una factura por primera vez, seguramente ya escuchaste palabras como «CFDI», «ingreso», «egreso», «complemento de pago» o «uso de CFDI». Suenan complicadas, pero detrás de cada una hay una idea sencilla.
Esta es la primera entrega de una serie de cuatro guías para principiantes sobre facturación electrónica en México. Aquí veremos lo básico: qué es un CFDI, qué tipos de comprobante existen y cuándo se usa cada uno, y cómo elegir la clave de Uso de CFDI. En las siguientes entregas iremos paso a paso con los requisitos para pedir una factura, la cancelación y los casos especiales.
Esta guía es informativa. Para decisiones fiscales concretas (por ejemplo, si algo es deducible), consulta con tu contador.
Qué es un CFDI
CFDI significa Comprobante Fiscal Digital por Internet. Es la factura electrónica que se usa en México para dejar constancia de una operación: una venta, un servicio, un pago, un sueldo.
En la práctica, un CFDI es un archivo XML con los datos de la operación (quién emite, quién recibe, qué se vendió, importes e impuestos). El PDF que normalmente recibes por correo es solo una representación impresa de ese XML; el comprobante como tal es el XML.
¿Por qué tiene validez fiscal?
Un CFDI es válido ante el SAT cuando pasa por un Proveedor Autorizado de Certificación (PAC). El PAC valida que el comprobante cumpla con las reglas técnicas del SAT (el Anexo 20) y, si todo está bien, lo timbra: le asigna un folio fiscal único (UUID) y el sello digital del SAT. Sin ese timbre, el documento no es un CFDI válido.
La versión vigente es CFDI 4.0. Esta versión pide, entre otros datos, el nombre, el RFC, el código postal del domicilio fiscal y el régimen fiscal del receptor, y exige que coincidan con la información registrada en el SAT. Si algo no coincide, el comprobante se rechaza con un código de error. Puedes consultar los más comunes en el Centro de Soluciones de Soicont.
Los tipos de comprobante: cuándo usar cada uno
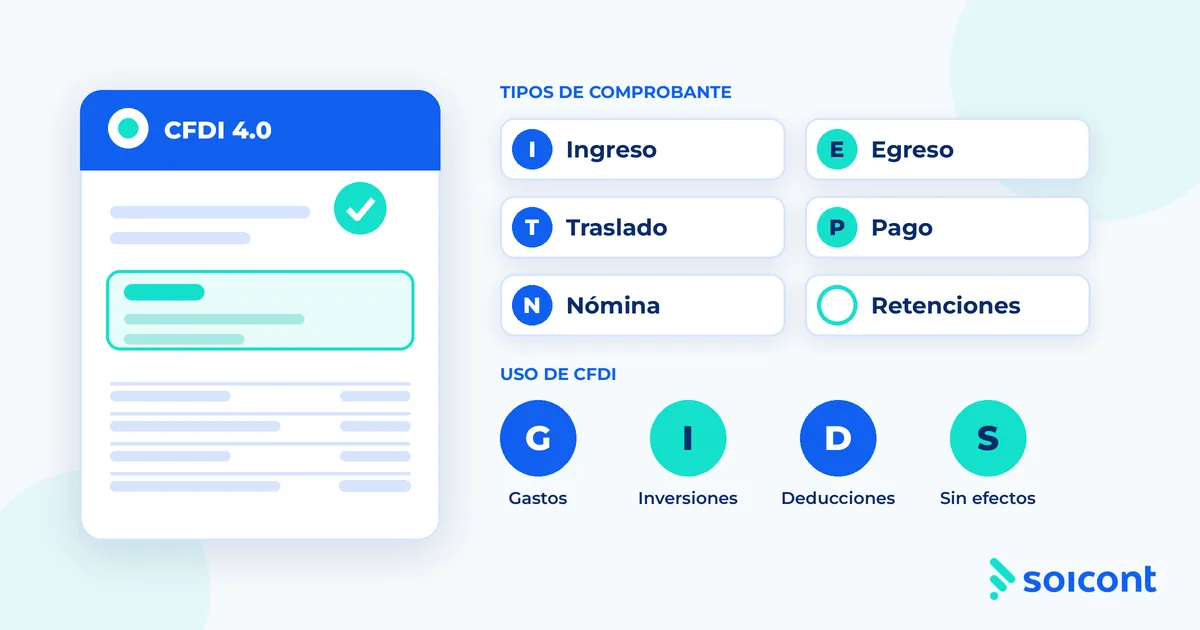
En CFDI 4.0, el atributo TipoDeComprobante indica qué clase de documento estás emitiendo. El catálogo del SAT maneja cinco claves: I, E, T, P y N. Además existe un sexto documento, el de Retenciones, que funciona con su propio estándar. Veamos cada uno.
| Tipo | Clave | Para qué sirve | Ejemplo |
|---|---|---|---|
| Ingreso | I | Documentar ingresos: venta de bienes, servicios, arrendamiento, honorarios, donativos recibidos | Una factura por un servicio contable |
| Egreso | E | Documentar devoluciones, descuentos o bonificaciones; también corrige o resta una factura de ingreso | Una nota de crédito por una devolución |
| Traslado | T | Amparar el transporte de mercancías y su legal tenencia mientras viajan | Mover producto de tu bodega a otra sucursal |
| Pago | P | Registrar un pago recibido cuando la factura no se pagó al emitirse (Complemento de Pago o REP) | El cliente paga en dos parcialidades |
| Nómina | N | Documentar sueldos, salarios y asimilados a salarios | El recibo de nómina de tus empleados |
| Retenciones | (estándar propio) | Informar que se hizo una retención de impuestos en un pago | Un pago al que se le retuvo impuesto |
Ingreso (I): la factura de todos los días
Es el comprobante más común. Lo emites cuando cobras o vas a cobrar por algo: vendiste un producto, prestaste un servicio, rentaste un inmueble, recibiste honorarios o un donativo. Desglosa el subtotal, los impuestos trasladados (como el IVA) y, si aplica, los retenidos.
Egreso (E): la nota de crédito
Lo usas para restar algo de una factura de ingreso ya emitida: una devolución, un descuento posterior o una bonificación. A este CFDI se le conoce como nota de crédito y debe relacionarse con la factura original. Si necesitas emitirlas, en Soicont puedes ver cómo funcionan las notas de crédito.
Ojo: una nota de crédito no es lo mismo que cancelar una factura. Cancelar es dejar sin efecto un comprobante (porque tuvo un error, por ejemplo) y tiene sus propias reglas y plazos, que veremos en otra entrega de esta serie.
Traslado (T): la mercancía en tránsito
Este comprobante no cobra nada: su importe es cero. Sirve para amparar el transporte y la legal tenencia de las mercancías en su trayecto. En Soicont puedes emitir comprobantes de Traslado: agregas el RFC de tu cliente o lo eliges de tu catálogo. Cuando el traslado de mercancías requiere el complemento Carta Porte, puedes revisar cómo se maneja en la página de Carta Porte.
Pago (P): el Complemento de Pago o REP
Cuando emites una factura y no te pagan en ese momento (por ejemplo, el cliente pagará después o en parcialidades), después debes emitir un CFDI de tipo Pago con el Complemento de Pago, conocido como REP (Recibo Electrónico de Pago). Es el comprobante que respalda cuándo y cómo se pagó la factura original.
Aquí entra una diferencia importante entre PUE (pago en una sola exhibición) y PPD (pago en parcialidades o diferido), que determina si necesitas o no el REP. Lo explicamos paso a paso en la siguiente entrega de esta serie; mientras tanto, puedes ver la página de Complementos de Pago.
Nómina (N): pagos a trabajadores
Se emite con el complemento de recibo de nómina y documenta los pagos de sueldos, salarios y asimilados a salarios. Si pagas nómina, necesitas timbrar un CFDI de nómina por cada pago. Soicont tiene una sección de Nómina Digital para timbrar con el complemento de Nómina 1.2.
Retenciones: un estándar aparte
Este es un detalle que confunde a muchos: el comprobante de retenciones e información de pagos no es un valor del catálogo de tipos de comprobante (I, E, T, P, N). Es un documento distinto, que el SAT define con su propio estándar dentro del Anexo 20. Se expide en las operaciones en las que se informa que se realizaron retenciones de impuestos, incluyendo pagos a residentes en el extranjero. Si crees que lo necesitas, consulta con tu contador, porque aplica a situaciones específicas.
¿Cómo saber cuál usar? Una guía rápida
- ¿Vendiste algo o prestaste un servicio? → Ingreso.
- ¿Tienes que devolver dinero, aplicar un descuento o una bonificación sobre una factura ya emitida? → Egreso.
- ¿Solo mueves mercancía y no hay cobro? → Traslado.
- ¿Te pagaron después de facturar, o en parcialidades? → Pago.
- ¿Pagaste sueldos? → Nómina.
- ¿Debes informar una retención? → Retenciones.
Uso de CFDI: qué es y cómo elegir la clave
El Uso de CFDI es un dato del bloque Receptor que dice para qué va a utilizar el comprobante quien lo recibe. Es una clave de letras y números (por ejemplo, G03) tomada del catálogo c_UsoCFDI del SAT.
Lo importante: el uso lo decide el receptor, es decir, tu cliente. Quien factura debe capturar la clave que el cliente le pida, y esta debe ser compatible con el tipo de persona (física o moral) y con el régimen fiscal del receptor. Si no es compatible, el PAC rechaza la factura. En el Centro de Soluciones tienes la ficha de CFDI40160 (la clave no está en el catálogo) y de CFDI40161 (la clave no corresponde a la persona o al régimen).
Las claves se agrupan por familias según la letra con la que empiezan. No tienes que memorizarlas todas; basta con entender las familias.
G: gastos
| Clave | Descripción en el catálogo |
|---|---|
| G01 | Adquisición de mercancías |
| G02 | Devoluciones, descuentos o bonificaciones |
| G03 | Gastos en general |
G03 es la más usada: es la clave típica cuando una empresa o un profesionista factura un gasto de su actividad (servicios, insumos, rentas, etc.). G01 corresponde a la adquisición de mercancías, y G02 es la que acompaña, por lo general, a las notas de crédito (devoluciones, descuentos o bonificaciones).
I: inversiones
| Clave | Descripción en el catálogo |
|---|---|
| I01 | Construcciones |
| I02 | Mobiliario y equipo de oficina por inversiones |
| I03 | Equipo de transporte |
| I04 | Equipo de cómputo y accesorios |
| I05 | Dados, troqueles, moldes, matrices y herramental |
| I06 | Comunicaciones telefónicas |
| I07 | Comunicaciones satelitales |
| I08 | Otra maquinaria y equipo |
Son para bienes que el receptor adquiere como inversión (activos): un local, un escritorio, una camioneta, una computadora. La diferencia con G03 es que aquí se trata de un activo que se usará por un tiempo y no de un gasto corriente. Si dudas si una compra es gasto o inversión, esa es una pregunta para tu contador.
D: deducciones personales
| Clave | Descripción en el catálogo |
|---|---|
| D01 | Honorarios médicos, dentales y gastos hospitalarios |
| D02 | Gastos médicos por incapacidad o discapacidad |
| D03 | Gastos funerales |
| D04 | Donativos |
| D05 | Intereses reales efectivamente pagados por créditos hipotecarios (casa habitación) |
| D06 | Aportaciones voluntarias al SAR |
| D07 | Primas por seguros de gastos médicos |
| D08 | Gastos de transportación escolar obligatoria |
| D09 | Depósitos en cuentas para el ahorro, primas que tengan como base planes de pensiones |
| D10 | Pagos por servicios educativos (colegiaturas) |
Estas claves son para personas físicas que quieren usar la factura como deducción personal en su declaración anual: consultas médicas, colegiaturas, seguros de gastos médicos, intereses hipotecarios, etcétera. Si eres persona moral, no las puedes usar, y si eres persona física, también conviene que la clave elegida corresponda con tu régimen fiscal. Cuáles gastos son efectivamente deducibles y con qué límites es tema de tu contador y de la ley fiscal vigente; la clave solo le indica al emisor para qué la vas a usar.
S01: sin efectos fiscales
S01 significa «Sin efectos fiscales». Se usa cuando el receptor no va a darle efectos fiscales al comprobante. Un caso que el propio SAT señala en la guía del Anexo 20 es el de emitir un CFDI a un residente en el extranjero con el RFC genérico XEXX010101000: ahí el uso debe ser S01. Más adelante en esta serie veremos otros casos, como la factura global al público en general.
Dos claves especiales: CP01 y CN01
Hay claves que no se eligen «al gusto» porque van ligadas al tipo de comprobante:
- CP01 (Pagos): es la que se usa en el CFDI de tipo Pago (el REP).
- CN01 (Nómina): es la que se usa en el CFDI de Nómina. Aplica al receptor persona física que recibe el pago de nómina.
Tabla de decisión rápida
| Tu cliente quiere facturar… | Familia de clave |
|---|---|
| Un gasto de su empresa o actividad | G (casi siempre G03) |
| Compra de mercancía | G01 |
| Un equipo, mueble o inmueble para su negocio | I (según el bien) |
| Gastos médicos, colegiaturas, donativos, seguros… como persona física | D (según el gasto) |
| Algo que no usará con efectos fiscales | S01 |
| Pago recibido (REP) | CP01 |
| Nómina | CN01 |
¿Y si el cliente se equivoca de uso?
Pasa seguido: tu cliente te pidió G03 y después te dice que necesitaba otra. Según el SAT, cuando el receptor va a darle al comprobante un uso distinto al registrado, lo que corresponde es cancelar y sustituir la factura por una con la clave correcta. Por eso conviene confirmar la clave antes de timbrar. Los motivos y plazos de cancelación los veremos en otra entrega de esta serie.
Errores comunes de principiantes
- Confundir egreso con cancelación. La nota de crédito (egreso) resta importe; la cancelación deja sin efecto el comprobante.
- Usar ingreso para un traslado sin cobro. Si solo mueves mercancía, corresponde Traslado.
- Olvidar el REP. Si la factura no se paga al emitirla, hay que emitir el complemento de pago cuando se reciba el dinero.
- Elegir un Uso de CFDI incompatible con el régimen del cliente. Pide al cliente su régimen y el uso que necesita, y captúralos tal cual.
- Usar claves D con una persona moral. Las deducciones personales solo aplican a personas físicas.
Cómo te ayuda Soicont
Soicont es una plataforma para emitir y administrar CFDI 4.0: facturas de ingreso, comprobantes de traslado, notas de crédito (egreso), complementos de pago, nómina y Carta Porte. En CFDI 4.0 el régimen fiscal del receptor debe ser compatible con el Uso de CFDI que elijas, y si el PAC rechaza un comprobante, en la base de conocimiento de Soicont encuentras la explicación de los errores de timbrado más frecuentes. Además, los folios que compras no caducan, y puedes llevar varias empresas desde una misma cuenta. Puedes ver la plataforma completa en Facturación Electrónica CFDI 4.0.
¿Listo para emitir tus primeras facturas? Regístrate en Soicont.
Preguntas frecuentes
¿Qué es un CFDI en palabras simples? Es la factura electrónica de México: un archivo XML con los datos de una operación, timbrado por un PAC para que tenga validez ante el SAT.
¿Cuántos tipos de CFDI hay? El catálogo de tipos de comprobante tiene cinco claves: Ingreso (I), Egreso (E), Traslado (T), Pago (P) y Nómina (N). El comprobante de Retenciones e información de pagos es un estándar aparte.
¿Cuál es la clave de Uso de CFDI más común? G03, «Gastos en general». Pero la clave correcta siempre es la que le corresponde a tu cliente según el uso que le dará a la factura y su régimen fiscal.
¿Quién elige el Uso de CFDI, quien emite o quien recibe? Quien recibe. El emisor solo captura la clave que su cliente indica.
¿Puedo usar una clave D01–D10 si soy persona moral? No. Las claves de deducciones personales son para personas físicas.
¿Qué hago si capturé mal el Uso de CFDI? Si el receptor necesita una clave distinta, lo que corresponde es cancelar la factura y emitir una nueva con la clave correcta. Los motivos y plazos de cancelación los veremos en otra entrega de esta serie.
¿Una nota de crédito sirve para cancelar una factura? No. La nota de crédito (egreso) reduce o corrige un importe; la cancelación deja sin efecto el comprobante.
Datos de referencia: Anexo 20 de la Resolución Miscelánea Fiscal y catálogos del SAT (c_TipoDeComprobante y c_UsoCFDI). Verifica siempre la versión vigente en el portal del SAT y, ante dudas fiscales, consulta con tu contador.